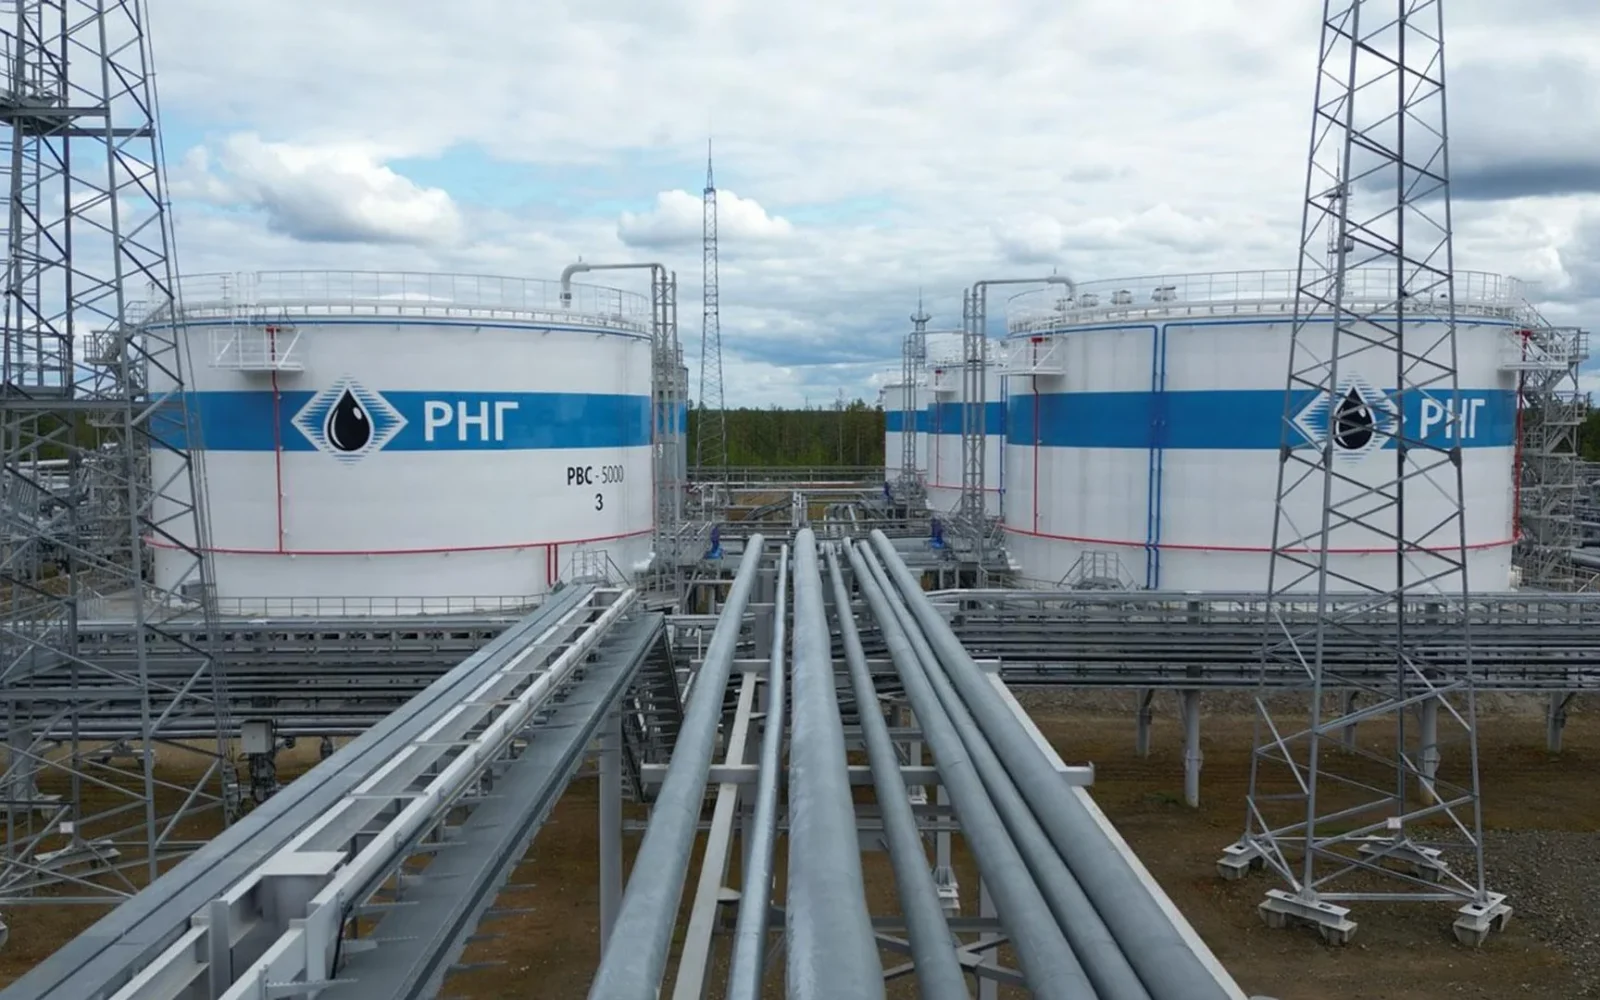
Арбитражный суд Москвы приостановил действие представления Счетной палаты РФ, потребовавшей от нефтедобывающей компании РНГ раскрыть налоговые декларации, сведения о добыче углеводородов и финансово-экономические модели разработки месторождения в Якутии. Компания оспаривает законность требований аудиторов, ссылаясь на недостаточную мотивированность запроса и риски раскрытия коммерческой тайны.
Арбитражный суд Москвы рассматривает спор между АО «РНГ», осуществляющим добычу нефти в Республике Саха (Якутия), и Счетной палатой Российской Федерации.
Предметом судебного разбирательства стало представление контрольного ведомства, вынесенное в октябре 2026 года в рамках экспертно-аналитического мероприятия, связанного с оценкой эффективности налога на дополнительный доход от добычи углеводородного сырья (НДД).
Как стало известно 10 ноября, аудиторы потребовали от компании предоставить значительный объем финансовой, налоговой и производственной документации.
В частности, речь идет о налоговых декларациях по НДД за 2019–2025 годы, документах, подтверждающих перечисление налога, и материалах ранее проведенных налоговых проверок.
Кроме того, Счетная палата запросила сведения об объемах добычи нефти, природного газа и газового конденсата, производительности скважин, коэффициентах извлечения нефти и используемом оборудовании.
Отдельное внимание уделяется финансово-экономическим моделям и бизнес-планам, которые компания представляла при обосновании перехода на режим НДД.
АО «РНГ» сочло требования ведомства необоснованными и обратилось в Арбитражный суд Москвы с заявлением о признании представления недействительным.
Компания также подала ходатайство о принятии обеспечительных мер, указав на потенциальные негативные последствия дальнейшего применения мер принуждения.
По позиции заявителя, последующее неисполнение требований может повлечь ответственность руководства и ограничения хозяйственной деятельности.
РНГ также заявляет, что часть истребованных сведений относится к коммерческой тайне, а необходимость их предоставления должна быть надлежащим образом обоснована.
Суд удовлетворил ходатайство компании и приостановил действие оспариваемого представления до рассмотрения спора по существу.
Заседание назначено на 25 ноября 2026 года.
АО «РНГ» является владельцем лицензии на разработку Восточных блоков Среднеботуобинского нефтегазоконденсатного месторождения в Якутии.
По информации компании, срок действия лицензии установлен до декабря 2117 года.
Начальные извлекаемые запасы нефти на государственном балансе по состоянию на начало 2026 года оценивались в 40,5 млн тонн.
Ситуация приобретает особое значение на фоне обсуждения эффективности действующего налогового режима для нефтедобывающих предприятий.
В отличие от налога на добычу полезных ископаемых, НДД рассчитывается с учетом доходов от реализации углеводородов и установленных законом расходов.
Этот механизм предназначен, в частности, для стимулирования разработки месторождений, требующих значительных инвестиций.
Однако его применение также влияет на величину поступлений в федеральный бюджет.
Согласно оценке Счетной палаты, поступления от НДД в 2026 году могли сократиться на 47,9%, до 1,07 трлн рублей.
На этом фоне проверка обоснованности применения налогового режима приобретает значение не только для отдельного недропользователя, но и для бюджетной политики государства.
При этом никаких установленных судом фактов неуплаты налогов со стороны РНГ в опубликованных материалах не приводится.
Судебное разбирательство касается прежде всего правомерности требований контрольного ведомства и объема документов, которые компания обязана предоставлять.
Дальнейшее рассмотрение дела может оказаться значимым для практики взаимодействия Счетной палаты с частными нефтедобывающими компаниями
Добавить комментарий