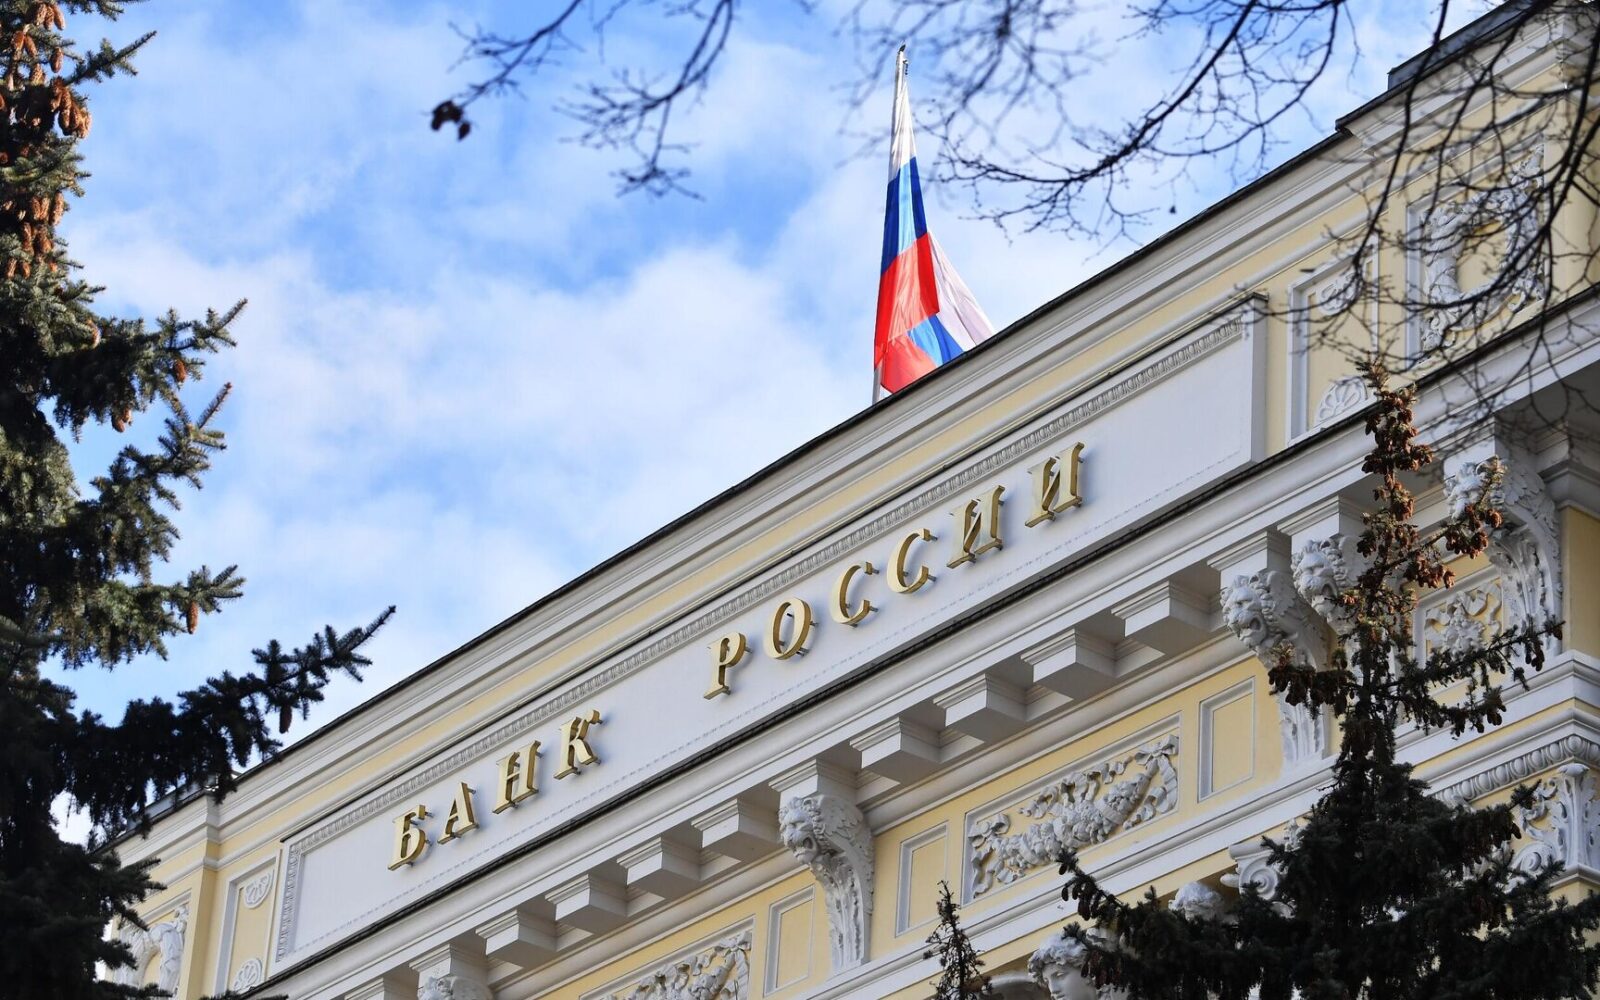
С первого сентября текущего года в Российской Федерации начинают действовать обновленные правила предоставления потребительских займов, ключевым нововведением которых является так называемый «период охлаждения». Данное положение, о котором официально напомнил Центральный банк России, предоставляет заемщикам законное право передумать и беспрепятственно расторгнуть кредитный договор без каких-либо финансовых санкций или негативных последствий.
Конкретная продолжительность этого льготного интервала напрямую зависит от окончательной суммы займа. Например, если клиент оформляет кредит на сумму от 50 до 200 тысяч рублей, то решение об отказе он может принять в течение четырех часов после подписания всех документов. В свою очередь, для более крупных займов, превышающих 200 тысяч рублей, период охлаждения увеличивается до двух полных суток (48 часов).
Тем не менее, важно отметить, что новые ограничения носят избирательный характер и распространяются не на все виды кредитных продуктов. В частности, они не касаются небольших займов до 50 тысяч рублей, а также ипотечных, образовательных кредитов и автокредитов в случаях, когда денежные средства перечисляются напрямую автодилеру. Кроме того, согласно информации регулятора, период охлаждения не действует при оформлении кредитов в торговых точках, при привлечении созаемщиков или поручителей, а также в процессе рефинансирования без увеличения общей суммы долга.
Данный законодательный акт был одобрен Государственной Думой еще в феврале, и его финальная редакция включает и другие важные нормы. Так, банковские организации теперь обязаны запрашивать информацию из всех бюро кредитных историй (БКИ) перед выдачей займа, а также ограничивать внесение наличных на токенизированные карты на суммы свыше 50 тысяч рублей, если карта была выпущена менее чем 48 часов назад.
Как ранее, в начале июля, отметил руководитель Службы по защите прав потребителей ЦБ Михаил Мамута, введение механизма периода охлаждения требует взвешенного подхода. «Это должно вводиться достаточно аккуратно», — подчеркнул он. По его словам, аналогичные меры не применяются к банковским депозитам, поскольку вкладчик может забрать свои средства без потерь в любой момент. На данный момент период охлаждения уже успешно применяется в программах долгосрочных сбережений.
Добавить комментарий